Tidak semua orang memiliki perjalanan keuangan yang sama. Ada yang mulai bekerja dengan penghasilan tetap, ada yang mengandalkan usaha kecil, dan ada pula yang memperoleh pendapatan secara tidak menentu. Meski kondisinya berbeda, setiap orang menghadapi pertanyaan serupa: bagaimana memastikan uang yang dimiliki cukup untuk kebutuhan sekarang tanpa mengabaikan masa depan?
Jawabannya tidak selalu terletak pada besarnya pendapatan. Kemampuan mengenali prioritas, mempertimbangkan risiko, dan mengambil keputusan secara terukur juga berpengaruh terhadap kestabilan keuangan. Kebiasaan tersebut membantu seseorang memahami batas kemampuannya sekaligus melihat peluang untuk memperbaiki keadaan.
Pengelolaan finansial yang baik bukan berarti harus hidup serba terbatas. Justru, perencanaan yang realistis memberi ruang untuk menikmati hasil kerja tanpa terus-menerus merasa khawatir ketika tagihan datang atau kebutuhan mendadak muncul.
Memetakan Kondisi Keuangan Sebelum Menentukan Tujuan
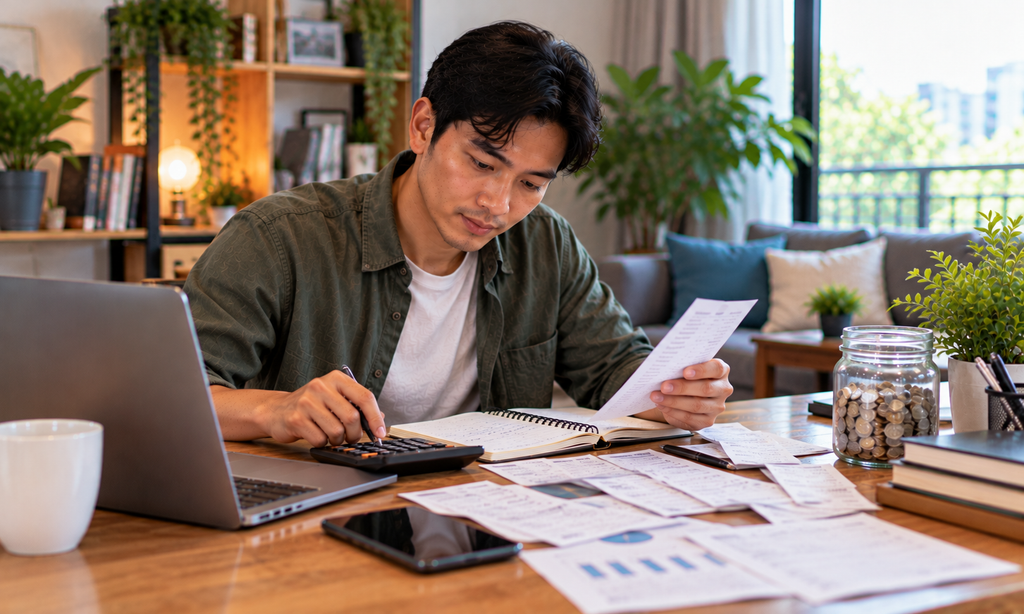
Sebelum menyusun rencana, penting untuk mengetahui keadaan keuangan yang sebenarnya. Hitung seluruh pendapatan yang diterima, kemudian bandingkan dengan pengeluaran rutin dan kewajiban yang harus dibayar. Langkah ini membantu memperlihatkan apakah penghasilan masih memiliki ruang untuk ditabung atau sebagian besar sudah terserap oleh kebutuhan bulanan.
Catatan sederhana dapat memberikan gambaran yang cukup jelas. Pisahkan pengeluaran menjadi beberapa kelompok, seperti kebutuhan pokok, transportasi, tagihan, cicilan, tabungan, dan hiburan. Setelah satu bulan, periksa kategori mana yang paling banyak menghabiskan uang.
Jangan terburu-buru mengurangi semua pengeluaran sekaligus. Mulailah dengan melihat biaya yang sebenarnya dapat dihindari, seperti layanan yang jarang digunakan atau pembelian spontan yang tidak memberikan manfaat berarti. Sementara itu, kebutuhan kesehatan, makanan bergizi, dan kewajiban utama tetap perlu mendapatkan perhatian.
Dari hasil evaluasi tersebut, tentukan tujuan yang sesuai dengan kondisi saat ini. Target yang masuk akal biasanya lebih mudah dipertahankan daripada rencana besar yang tidak sejalan dengan kemampuan pendapatan.
Nilai Tambah dari Kebiasaan Finansial yang Konsisten
Kebiasaan mengatur uang dapat memberikan manfaat yang terasa dalam kehidupan sehari-hari, terutama ketika dilakukan secara rutin.
- Penggunaan uang lebih transparan. Catatan transaksi membantu mengetahui ke mana pendapatan dialokasikan.
- Prioritas lebih mudah ditentukan. Kebutuhan utama dapat dipenuhi sebelum dana digunakan untuk pengeluaran tambahan.
- Tabungan tumbuh secara bertahap. Penyisihan rutin membantu membangun cadangan tanpa harus menunggu penghasilan meningkat.
- Kewajiban lebih terkontrol. Pemantauan tagihan dan cicilan mengurangi risiko pembayaran terlambat.
- Keputusan lebih rasional. Perencanaan membuat seseorang tidak mudah terpengaruh promosi atau tekanan untuk mengikuti gaya hidup orang lain.
Keunggulan tersebut bukan hasil dari perubahan besar dalam semalam. Kemajuan biasanya terlihat ketika seseorang mulai memahami pola pengeluarannya dan bersedia menyesuaikan kebiasaan yang kurang efektif.
Menghadapi Bulan dengan Penghasilan Tidak Menentu
Bagi pekerja lepas, pemilik usaha kecil, atau orang yang memperoleh pendapatan berdasarkan proyek, tantangan keuangan sering kali bukan hanya jumlah uang, melainkan waktu penerimaannya. Penghasilan bulan ini mungkin cukup besar, tetapi bulan berikutnya belum tentu sama.
Dalam keadaan tersebut, perencanaan sebaiknya menggunakan perkiraan pendapatan yang konservatif. Dahulukan kebutuhan dasar dan kewajiban rutin, kemudian simpan sebagian pendapatan lebih tinggi untuk membantu memenuhi kebutuhan pada periode yang lebih sepi.
Membuat anggaran berdasarkan pendapatan terbaik juga berisiko menimbulkan masalah. Pengeluaran rutin dapat telanjur meningkat, sementara pemasukan aktual tidak mampu menutupinya. Dengan memperkirakan pendapatan secara hati-hati, seseorang memiliki peluang lebih baik untuk menjaga keseimbangan keuangan.
Dana darurat juga layak menjadi prioritas. Simpanan tersebut dapat digunakan ketika pekerjaan tertunda, pelanggan belum membayar, atau terjadi kebutuhan mendadak. Mulailah sesuai kemampuan, lalu tingkatkan secara bertahap seiring membaiknya kondisi finansial.
Menilai Informasi dan Risiko dalam Lingkungan Digital
Perkembangan internet membuat transaksi dan akses terhadap berbagai layanan menjadi semakin mudah. Namun, informasi yang terlihat meyakinkan belum tentu menggambarkan risiko secara lengkap. Karena itu, kebiasaan memeriksa informasi sebelum mengambil keputusan menjadi bagian penting dari literasi keuangan.
Ketika menemukan platform daring seperti QQNUSA, calon pengguna sebaiknya memahami terlebih dahulu jenis layanan yang tersedia, ketentuan penggunaan, keamanan data, serta risiko finansial yang mungkin menyertainya. Jangan menjadikan tampilan menarik, promosi, atau klaim keuntungan sebagai satu-satunya dasar pertimbangan.
Ada beberapa prinsip yang dapat diterapkan saat beraktivitas di dunia digital:
- Periksa identitas penyedia dan baca ketentuan transaksi dengan teliti.
- Jangan memberikan kata sandi, kode verifikasi, atau informasi perbankan kepada pihak yang tidak tepercaya.
- Hindari tawaran yang menjanjikan hasil pasti tanpa penjelasan yang dapat diverifikasi.
- Tetapkan batas pengeluaran dan jangan melampaui kemampuan finansial.
- Lindungi dana kebutuhan pokok, tabungan penting, dan uang pinjaman dari aktivitas berisiko.
Jika sebuah layanan melibatkan taruhan atau perjudian, pahami bahwa uang yang digunakan berisiko hilang dan tidak ada jaminan keuntungan. Aktivitas tersebut bukan pengganti pekerjaan, tabungan, atau strategi membangun kestabilan ekonomi.
Ketika Rencana Perlu Diubah
Kondisi keuangan tidak selalu berjalan sesuai perkiraan. Perubahan pekerjaan, kebutuhan keluarga, kenaikan harga, atau bertambahnya tanggungan dapat membuat anggaran yang sebelumnya sesuai menjadi kurang relevan.
Karena itu, evaluasi bulanan sebaiknya menjadi kebiasaan. Periksa apakah kebutuhan terpenuhi, apakah kewajiban dibayar tepat waktu, dan apakah tabungan masih berkembang. Jika hasilnya berbeda dari rencana, sesuaikan anggaran berdasarkan penyebab yang ditemukan.
Apabila utang mulai membebani pendapatan, catat seluruh kewajiban dan jadwal pembayarannya. Hindari mengambil pinjaman baru hanya untuk menutupi pengeluaran yang tidak terkendali tanpa memahami dampaknya terhadap keuangan berikutnya.
Menjadikan Keuangan sebagai Penopang Kehidupan
Tujuan pengelolaan uang bukanlah menghindari semua pengeluaran atau mengumpulkan tabungan tanpa batas. Yang lebih penting adalah memastikan pendapatan digunakan untuk mendukung kebutuhan, tanggung jawab, dan tujuan hidup secara seimbang.
Dengan memahami kondisi keuangan, menyiapkan cadangan, serta menilai risiko secara cermat, seseorang dapat membangun kebiasaan yang lebih bertanggung jawab. Langkah kecil yang dilakukan secara konsisten akan membantu menciptakan dasar finansial yang lebih kuat untuk menghadapi perubahan dan merencanakan masa depan.